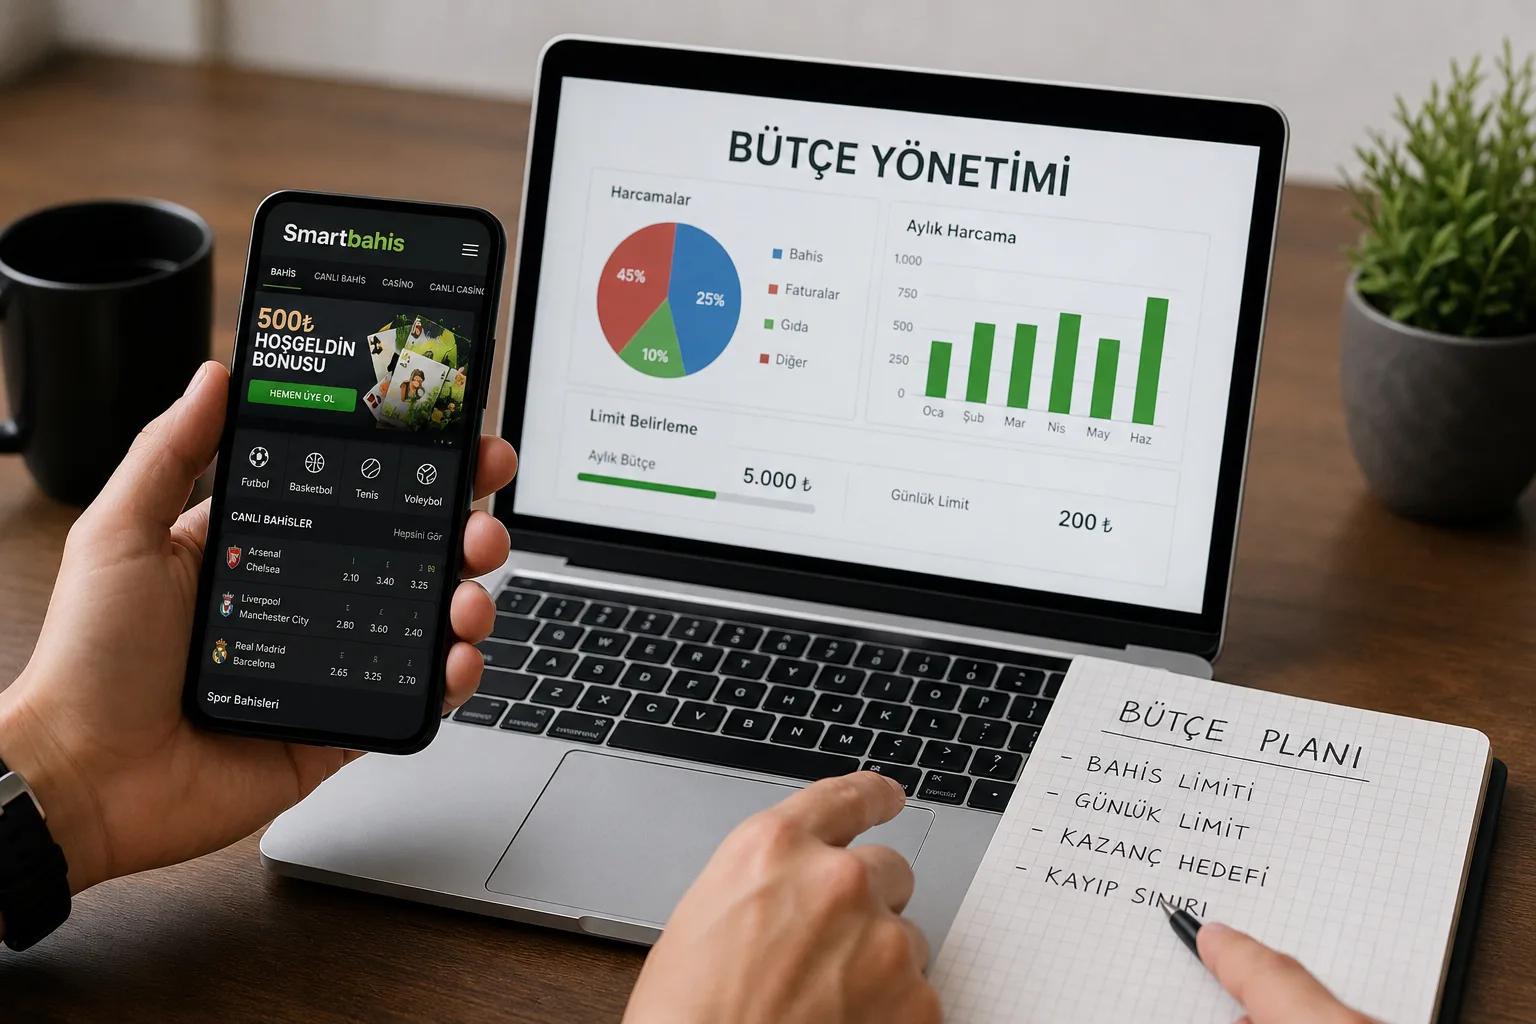
Smartbahis harcamalarını kontrol altında tutmak, bahis ve casino oyunlarına ayrılan bütçenin bilinçli, ölçülü ve sürdürülebilir bir çerçevede yönetilmesi anlamına gelir. Ekranda akan oranlar, dönen çarklar ve yanıp sönen bonus bildirimleri, kullanıcıyı hızlı karar vermeye iterken harcama sınırlarını bulanıklaştırabilir. Bu nedenle Smartbahis gibi platformlarda oyun oynayan kişilerin önce kendilerine net bir bütçe çizmesi, kayıp ve kazanç durumlarını düzenli olarak kayıt altına alması gerekir. Smartbahis harcamaları nasıl kontrol altında tutulur sorusunun özü, şans oyunlarını bir eğlence faaliyeti olarak konumlandırıp, gelirin temel ihtiyaçlarını karşılayan kısmına dokunmadan hareket etmektir. Kumar ve bahis faaliyetleri doğası gereği risk içerir; hiçbir strateji kesin kazanç ya da risksiz sonuç vaat edemez. Bu yüzden kontrol, kazanma beklentisinden çok harcama disipliniyle ilgilidir.
Bu içerikte Smartbahis harcamaları nasıl kontrol altında tutulur sorusuna somut cevaplar aranırken; bütçe planlaması, para yatırma ve çekme alışkanlıkları, bonus ve çevrim şartlarının harcamaya etkisi, kayıp takibi, mola ve sınır araçları ile duygusal tetikleyicilerin yönetimi gibi temel değerlendirme noktaları ele alınır. Smartbahis harcamaları nasıl kontrol altında tutulur ifadesiyle arama yapan bir kullanıcının aradığı şey genellikle pratik, uygulanabilir ve gerçekçi yöntemlerdir. Bu nedenle metin boyunca doğrulanabilir davranışsal ilkeler ve genel finansal disiplin yaklaşımları merkeze alınır; markaya dair doğrulanmamış iddialar kullanılmaz. Amaç, okuyucunun kendi harcama düzenini fark etmesini ve gerektiğinde profesyonel destek arayabileceğini bilmesini sağlamaktır.
Smartbahis Harcamalarını Kontrol Etmenin Temel Mantığı
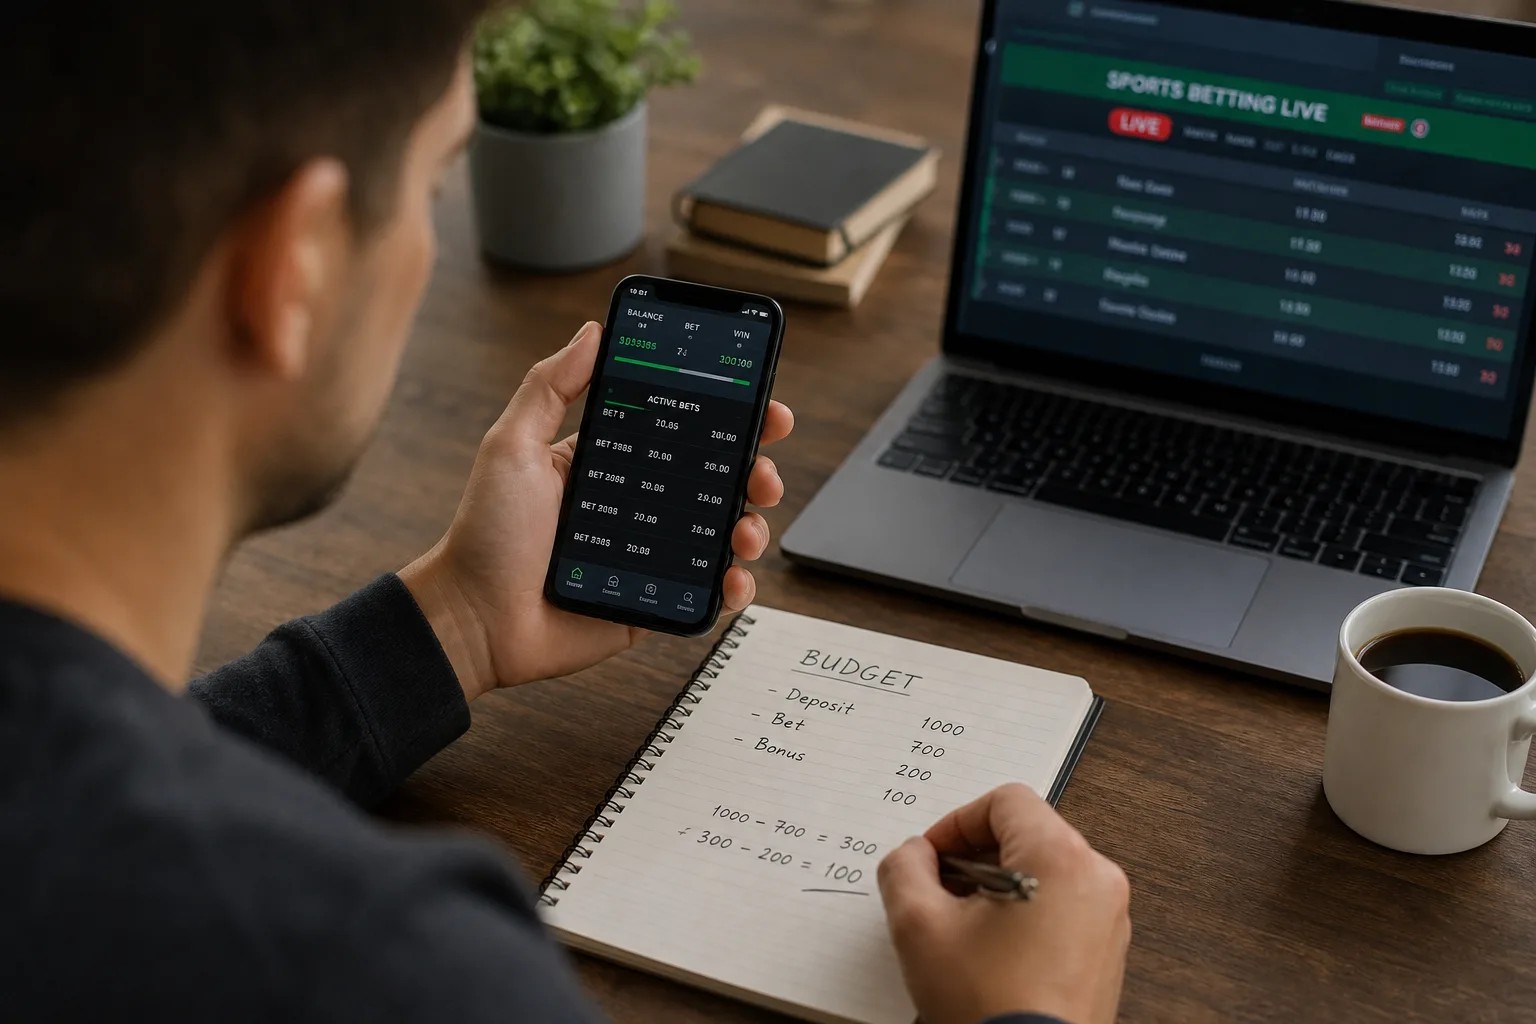
Smartbahis harcamalarını kontrol altında tutmanın ilk adımı, oyun faaliyetini aylık gelir ve gider tablosunun içine yerleştirmektir. Kira, fatura, gıda ve ulaşım gibi zorunlu kalemler ayrıldıktan sonra arta kalan tutarın yalnızca küçük bir bölümü eğlence bütçesine ayrılmalıdır. Bu bütçe belirlenirken “bu ay ne kadar kaybetmeye razıyım” sorusu sorulmalı; kaybedilen paranın geri kazanılacağı varsayımıyla ek yükleme yapılmamalıdır. Kumar faaliyetleri garantili gelir üretmez, bu nedenle ayrılan tutar kaybedildiğinde yaşam standardını etkilemeyecek düzeyde olmalıdır.
İkinci temel nokta, harcamanın zaman içindeki dağılımını görünür kılmaktır. Günlük, haftalık ve aylık toplamlar not edildiğinde kişi kendi davranış kalıbını fark eder; örneğin maç saatlerinde artan yatırımlar ya da gece geç saatlerde yapılan ek yüklemeler dikkat çeker. Bu farkındalık, dürtüsel kararları azaltır ve Smartbahis harcamaları nasıl kontrol altında tutulur sorusuna verilecek en sağlam cevaplardan birini oluşturur. Harcama kaydı tutmak, yasaklayıcı değil düzenleyici bir alışkanlıktır.
Bütçe Planlaması ve Para Yatırma Alışkanlıkları
Bütçe planlaması yapılırken yalnızca toplam tutar değil, tek seferlik yatırma miktarı da sınırlandırılmalıdır. Örneğin aylık eğlence bütçesi belirli bir tutarsa, bu tutarın günlük ya da haftalık dilimlere bölünmesi ani ve büyük yüklemeleri engeller. Smartbahis harcamaları nasıl kontrol altında tutulur sorusunun pratik cevabı, her yatırma işlemi öncesinde kısa bir bekleme süresi koymak ve işlemin gerçekten planlanan bütçe içinde kalıp kalmadığını kontrol etmektir. Bu küçük duraklama, çoğu dürtüsel kararın önüne geçer.
Para yatırma yöntemleri seçilirken hız ve kolaylık kadar, harcamayı görünür kılan yöntemler tercih edilebilir. Kredi kartı ekstresinde ya da banka hareketlerinde görünen işlemler, harcamanın gerçek boyutunu daha net gösterir. Buna karşılık sürekli açık kalan hızlı ödeme kanalları, farkında olmadan tekrarlanan yüklemelere yol açabilir. Aşağıdaki maddeler, yatırma alışkanlıklarını düzenlemeye yardımcı olabilecek genel yaklaşımları özetler.
- Yatırma işlemlerini günün belirli bir saatine toplamak ve gece geç saatlerde yükleme yapmamak.
- Her işlem öncesinde bakiyenin planlanan bütçe içinde olup olmadığını kontrol etmek.
- Kaybı telafi etmek amacıyla ek yatırma yapmamak.
- Harcamayı banka veya uygulama ekranında görünür kılan ödeme yöntemlerini tercih etmek.
- Aylık toplam yatırma tutarını önceden belirleyip bu sınıra bağlı kalmak.
Bonus ve Çevrim Şartlarının Harcamaya Etkisi
Bonuslar ve promosyonlar, ilk bakışta harcamayı azaltan avantajlar gibi görünse de çevrim şartları ve kullanım koşulları nedeniyle ek harcamaya dönüşebilir. Bir bonusun çevrim şartı, kazançların çekilebilmesi için belirli bir tutarda bahis yapılmasını gerektirir; bu da kullanıcıyı normalde yapmayacağı ek işlemler yapmaya itebilir. Smartbahis harcamaları nasıl kontrol altında tutulur sorusunu yanıtlarken bonus şartlarının dikkatle okunması bu yüzden kritiktir. Bonus tutarı kadar, çevrim oranı, maksimum bahis limiti, uygun oyunlar ve geçerlilik süresi de değerlendirilmelidir.
Promosyonları kullanırken “bonus var, o zaman daha fazla oynayabilirim” yaklaşımı yerine “bonus, mevcut bütçemin yerini almaz” ilkesi benimsenmelidir. Bonuslar kesin kazanç sağlamaz ve kayıp riskini ortadan kaldırmaz. Aşağıdaki maddeler, bonus kaynaklı harcama artışını sınırlamaya yardımcı olabilecek genel noktaları içerir.
- Bonus kullanmadan önce çevrim şartını ve süresini okumak.
- Bonus nedeniyle normal bütçenin üzerine çıkmamak.
- Çevrimi tamamlamak uğruna ek yatırma yapmamak.
- Yalnızca gerçekten kullanılacak promosyonları kabul etmek.
- Bonus şartlarını anlaşılır bulmuyorsanız bonustan vazgeçmek.
- Bonusun kayıp riskini ortadan kaldırmadığını unutmamak.
Kayıp Takibi, Sınır Araçları ve Mola Yönetimi
Harcama kontrolünde en etkili araçlardan biri kayıp takibidir. Kazançların değil, toplam yatırılan ve kaybedilen tutarın düzenli olarak yazılması, kişinin gerçek durumunu görmesini sağlar. Bu kayıt tutulduğunda “genelde kazanıyorum” algısı yerini somut verilere bırakır. Smartbahis harcamaları nasıl kontrol altında tutulur sorusunun cevabı, çoğu zaman bu görünürlükte saklıdır. Kayıp takibi, suçlayıcı bir muhasebe değil, farkındalık aracıdır.
Mola ve sınır araçları da aynı amaca hizmet eder. Belirli bir süre oyun oynamamak, günlük veya haftalık harcama sınırı belirlemek, hesap üzerinden kendine kısıtlama koymak gibi yöntemler dürtüsel davranışı azaltır. Bu araçlar, kişinin kendi kararlarını önceden vererek sonraki anlarda daha sağlıklı hareket etmesini sağlar. Kumar faaliyetleri risk içerdiğinden, kontrol kaybolduğunda profesyonel destek aramak da önemli bir adımdır.
Duygusal Tetikleyiciler ve Uzun Vadeli Disiplin
Harcama kontrolünü zorlaştıran en güçlü etkenlerden biri duygusal tetikleyicilerdir. Heyecan, öfke, sıkılma ya da kaybı geri kazanma isteği, kişiyi planladığı bütçenin dışına çıkarabilir. Maç sonuçlarına bağlı ani duygusal dalgalanmalar, özellikle kayıp sonrası ek yatırma eğilimini artırır. Smartbahis harcamaları nasıl kontrol altında tutulur sorusunu yanıtlarken bu tetikleyicileri tanımak, harcamanın yalnızca matematiksel değil davranışsal bir konu olduğunu gösterir. Duygusal anlarda verilen kararlar genellikle sonradan pişmanlık yaratır.
Uzun vadeli disiplin, tek seferlik kararlarla değil sürdürülebilir alışkanlıklarla kurulur. Belirli aralıklarla bütçe gözden geçirmek, hedefleri hatırlamak ve oyunu bir gelir kaynağı olarak değil sınırlı bir eğlence olarak konumlandırmak bu disiplinin temelini oluşturur. Harcama kontrolü sağlandığında oyun deneyimi de daha ölçülü hale gelir. Kontrolün amacı kazanç garantisi değil, maddi ve duygusal dengenin korunmasıdır.
Özet Tablo
| Değerlendirme Kriteri | Doğrulanabilir Yaklaşım |
|---|---|
| Temel ilke | Harcama, zorunlu giderler ayrıldıktan sonra kalan eğlence bütçesiyle sınırlandırılmalıdır. |
| Bütçe yöntemi | Aylık toplam tutar günlük veya haftalık dilimlere bölünerek tek seferlik büyük yüklemeler engellenir. |
| Kayıt tutma | Yatırılan ve kaybedilen tutarlar düzenli not edilerek gerçek durum görünür kılınır. |
| Bonus değerlendirmesi | Çevrim şartı, süre ve maksimum bahis limiti okunmadan bonus kullanılmamalıdır. |
| Sınır araçları | Mola, günlük veya haftalık harcama sınırı gibi önceden belirlenen kısıtlamalar dürtüsel kararları azaltır. |
| Risk farkındalığı | Kumar ve bahis faaliyetleri risk içerir; hiçbir yöntem kesin kazanç veya risksiz sonuç sağlamaz. |
| Destek ihtiyacı | Kontrol kaybolduğunda profesyonel destek ve güvenilir yardım kaynaklarına başvurulmalıdır. |
Sıkça Sorulan Sorular
Smartbahis harcamalarını kontrol etmek için ilk adım ne olmalıdır?
İlk adım, oyun için ayrılacak tutarın zorunlu giderlerden sonra kalan gelirden belirlenmesidir. Bu tutar kaybedildiğinde yaşam standardını etkilemeyecek düzeyde olmalı ve aylık toplam sınır olarak yazılı hale getirilmelidir.
Bonuslar harcamayı gerçekten azaltır mı?
Bonuslar yalnızca çevrim şartları ve kullanım koşulları anlaşıldığında avantaj sağlayabilir; aksi halde ek yatırma gerektirerek harcamayı artırabilir. Bonuslar kesin kazanç sağlamaz ve kayıp riskini ortadan kaldırmaz.
Kayıp takibi neden önemlidir?
Kayıp takibi, kazanç algısı yerine somut verilere dayalı bir değerlendirme sağlar. Yatırılan ve kaybedilen tutarların düzenli not edilmesi, dürtüsel kararları azaltır ve harcama düzeninin fark edilmesine yardımcı olur.
Harcama kontrolü kaybolduğunda ne yapılmalıdır?
Kontrol kaybolduğunda oyun oynamaya ara verilmeli ve güvenilir profesyonel destek kaynaklarına başvurulmalıdır. Kumar faaliyetleri risk içerdiğinden, maddi ve duygusal dengeyi korumak için uzman yardımı almak önemli bir adımdır.